AverDoc
Списание закрывает путь материала в компании: он закуплен, принят на объекте, выдан бригаде и израсходован в работе. На этом этапе материал уходит с учёта и попадает в себестоимость объекта.
Ошибки здесь обходятся дороже, чем на предыдущих шагах. Акт без обоснования перерасхода бухгалтерия вправе не принять, а расхождение между списанным и фактически израсходованным всплывает при инвентаризации, когда разбираться поздно.
Какие документы оформляют при списании
| Документ | Что подтверждает | Основание |
|---|---|---|
| Акт о списании материалов | факт расхода и сумму, уходящую в себестоимость | собственная форма, ст. 9 Закона № 402-ФЗ |
| Отчёт о расходе основных материалов (М-29) | соответствие расхода производственным нормам | приказ ЦСУ СССР от 24.11.1982 № 613 |
| Требование-накладная, ведомость выдачи | передачу материала со склада на участок | М-11; собственная форма |
| Лимитно-заборная карта | отпуск в пределах установленного лимита | М-8, ОКУД 0315005 |
Два последних документа служат основанием для первых двух: списать можно только то, что выдано со склада и подтверждено подписью получателя. Бланки на выдачу разобраны в материале про ведомость выдачи материалов и форму М-11.
Акт о списании материалов
Унифицированной формы акта для коммерческих организаций не установлено. Компания разрабатывает бланк сама и закрепляет его в учётной политике.
Обязательные реквизиты
Свобода формы не отменяет требований к первичному учётному документу. Часть 2 статьи 9 Федерального закона от 06.12.2011 № 402-ФЗ перечисляет реквизиты, без которых документ не считается первичным:
- наименование документа и дата составления;
- наименование организации;
- содержание факта хозяйственной жизни;
- величина измерения с указанием единиц;
- должности лиц, совершивших операцию и ответственных за её оформление;
- подписи этих лиц с расшифровкой.
Для строительного акта к обязательному минимуму добавляют объект, вид работ или конструктив, норму расхода и фактический расход. Без двух последних величин акт не показывает, уложилась ли бригада в нормы.
Норма расхода и отклонение
Норму берут из производственных норм, сметы или ресурсной ведомости объекта. Отклонение считают как разницу между фактическим расходом и нормой: положительное означает перерасход, отрицательное — экономию.
Отклонение в обе стороны требует объяснения. Перерасход материалов на стройке без указанной причины бухгалтерия вправе не принять к учёту. Экономия, которая не объясняется изменением объёма работ, означает ошибку в норме или в фактическом замере.
Отдельный случай — материалы, где норма учитывает коэффициент использования: раскрой листовых материалов, резка арматуры, обрезная доска для опалубки. Для них в норму заложены технологические потери, и фактический расход сравнивают с нормой уже с учётом коэффициента, а не с чистым объёмом по проекту.
Что писать в графе «Причина отклонения»
Формулировка должна называть обстоятельство:
- потери при укладке бетонной смеси;
- изменение объёма работ по рабочей документации с указанием номера изменения;
- невозможность повторного использования опалубочных щитов;
- брак партии, выявленный после начала работ.
Запись «перерасход» причиной не является: она повторяет то, что уже видно из графы отклонения.
Кто подписывает акт
Акт подписывают члены комиссии — обычно начальник участка, инженер ПТО и материально ответственное лицо. После этого документ утверждает руководитель. Состав комиссии закрепляют приказом, иначе при проверке возникнет вопрос, на каком основании эти люди подтвердили расход.
Отчёт М-29: чем отличается от акта
Отчёт о расходе основных материалов в строительстве по форме № М-29 утверждён приказом ЦСУ СССР от 24.11.1982 № 613. Его составляет начальник участка или производитель работ отдельно по каждому объекту и ежемесячно передаёт в производственно-технический отдел и бухгалтерию.
Разница в назначении. Отчёт М-29 сопоставляет фактический расход с производственными нормами и показывает экономию или перерасход по каждой позиции. Акт списывает материалы с учёта и служит основанием для бухгалтерской проводки.
На практике акт составляют по данным М-29: сначала считают расход и отклонения, затем оформляют списание. К отчёту прилагают вторые экземпляры лимитно-заборных карт и требований-накладных, которыми оформлялся отпуск материалов со склада.
Способы оценки при списании
Отклонение считают в количестве, а в себестоимость материал уходит в деньгах. Одну и ту же позицию закупают по разным ценам, поэтому стоимость списываемого материала зависит от выбранного способа оценки.
Пункт 36 ФСБУ 5/2019 «Запасы» допускает три способа:
По себестоимости каждой единицы. Применяют к материалам, которые не заменяют друг друга: уникальное оборудование, партии с индивидуальными характеристиками.
По средней себестоимости. Стоимость усредняют по всем поступлениям. Наиболее распространённый способ для массовых строительных материалов.
ФИФО. Первым списывают материал из партии, поступившей раньше.
Способ ЛИФО в перечне отсутствует и в бухгалтерском учёте не применяется. По пункту 37 стандарта организация вправе использовать разные способы для запасов с несходными свойствами или характером использования — например, средняя себестоимость для сыпучих материалов и себестоимость единицы для оборудования.
Выбранный способ закрепляют в учётной политике и применяют последовательно.
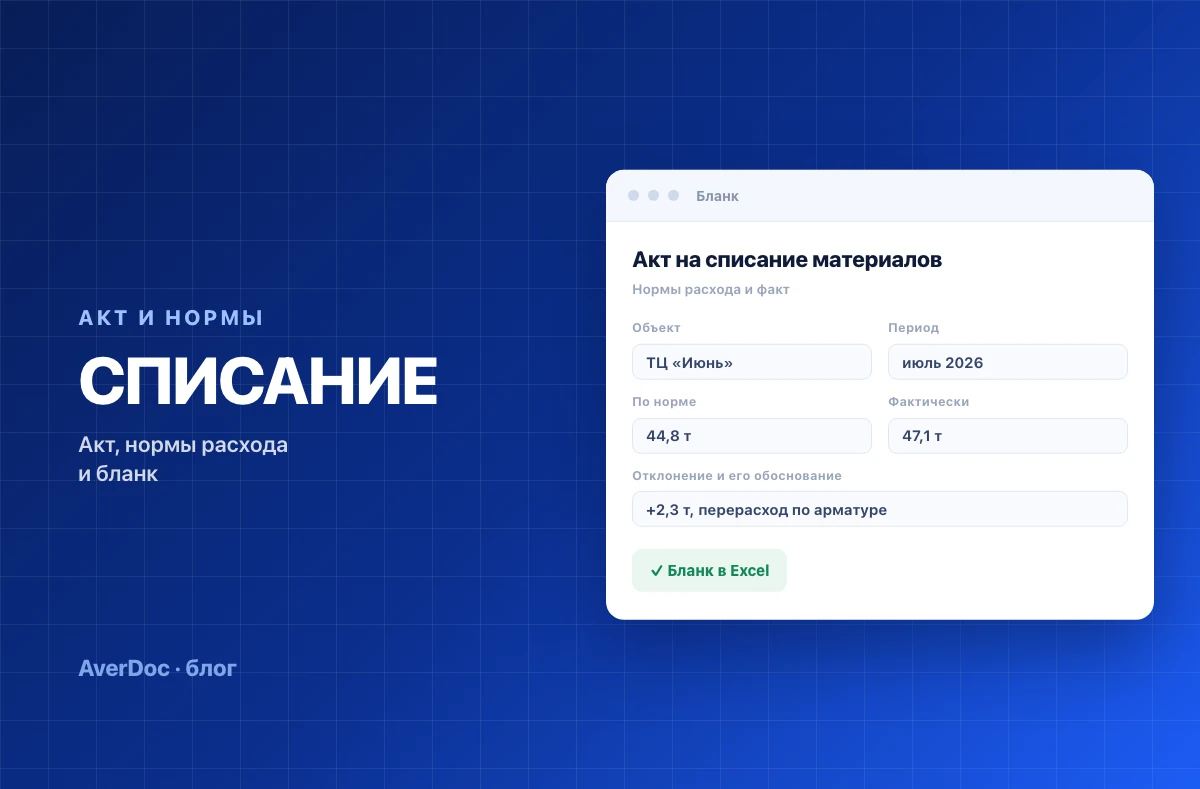
Бланк акта о списании в Excel: скачать
Готовый файл содержит:
- акт о списании с одиннадцатью графами, включая норму расхода, фактический расход, отклонение, цену и сумму;
- автоматический расчёт отклонения, суммы по позиции и итога к списанию;
- заполненный образец на четыре позиции: с перерасходом, с экономией и с объяснением обеих ситуаций;
- блок подписей комиссии и строку утверждения руководителем;
- лист с пояснением, чем акт отличается от отчёта М-29 и что писать в графе причины;
- настройки печати: альбомная ориентация, подгонка по ширине, повтор шапки на каждой странице.
Скачать бланк акта о списании (Excel)
Таблица для списания материалов в Excel справляется, пока объект один и позиций немного. На нескольких объектах такой файл либо разрастается, либо делится по площадкам, и сводная картина по компании теряется.
Контроль списания: где расходятся данные
Расхождения между списанным и фактически израсходованным возникают не при составлении акта, а раньше — на этапах поступления и выдачи.
Приход учтён с опозданием. Материал приехал в начале месяца, накладная дошла до бухгалтерии через две недели. До этого момента позиция числится в пути, и списать её нельзя, хотя она уже в работе.
Частичная поставка не зафиксирована. Привезли восемьдесят тонн из ста, в учёт попала вся партия по накладной. При списании разница в двадцать тонн превращается в недостачу без объяснения.
Наименования не совпадают. Поставщик называет позицию одним образом, кладовщик приходует под другим, прораб списывает под третьим. Свести приход с расходом по такой позиции удаётся только вручную.
Нет связи с потребностью объекта. Акт показывает, сколько израсходовано, но не отвечает, сколько материала ещё предстоит закупить до завершения работ.
Первые три расхождения устраняются на этапе поступления. В AverDoc наименования поставщиков сопоставляются с внутренним справочником, единицы измерения приводятся к базовой, а приёмка фиксируется прорабом на площадке в день поставки — включая частичные поставки, где непривезённые позиции остаются незакрытыми. Данные для акта берутся из системы, а не восстанавливаются по накладным в конце месяца.
Полный состав величин, которые нужны для управления закупками по объекту, разобран в материале про учёт закупок в строительстве.
Посмотрите на готовом примере
В предзаполненной демо-среде AverDoc есть объект с ресурсной ведомостью, заказами у нескольких поставщиков и приёмками. Можно открыть позицию и увидеть, сколько было нужно, заказано и фактически принято, — без настройки и ввода данных.
Открыть демо →
← Вернуться ко всем материалам